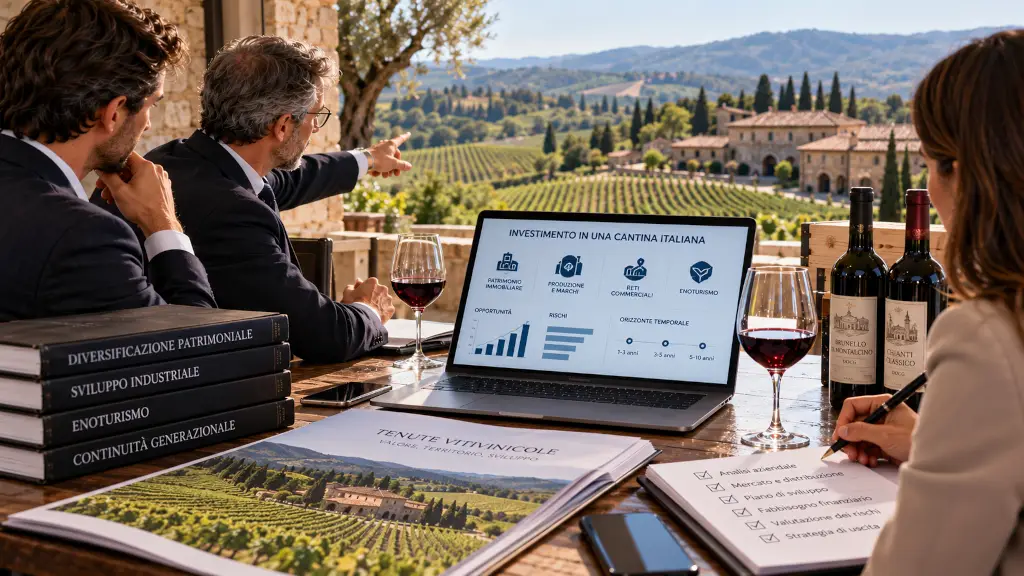
Investire nel vino italiano significa acquisire molto più di un patrimonio immobiliare. Vigneti, cantine, marchi e reti commerciali possono rappresentare un’opportunità di diversificazione patrimoniale e sviluppo industriale. Ma per un family office, la vera sfida è distinguere il valore della proprietà dalla capacità dell’impresa di generare reddito.
Il settore vitivinicolo italiano presenta caratteristiche che possono interessare family office, investitori privati e gruppi patrimoniali alla ricerca di investimenti di medio-lungo periodo.
La presenza di territori riconosciuti internazionalmente, denominazioni prestigiose, proprietà agricole storiche e marchi consolidati offre opportunità che combinano beni reali, attività produttive e potenziale commerciale.
Tuttavia, acquistare una cantina non equivale semplicemente ad acquistare terreni e immobili. Significa entrare in un’impresa agricola e industriale, soggetta a rischi climatici, commerciali, finanziari e gestionali.
Per questo motivo, un investimento vitivinicolo dovrebbe partire da un’analisi strategica capace di valutare non soltanto quanto vale oggi una proprietà, ma soprattutto quanto potrà valere domani.
1. Perché i family office guardano alle cantine italiane
Una tenuta vitivinicola può rispondere a differenti obiettivi di investimento.
Diversificazione patrimoniale. Terreni agricoli, fabbricati, impianti produttivi e marchi rappresentano attività con caratteristiche differenti rispetto agli strumenti finanziari tradizionali.
Conservazione del patrimonio nel lungo periodo. Le proprietà situate in territori vitivinicoli riconosciuti possono offrire una prospettiva di valorizzazione pluriennale, pur senza garantire la tenuta dei prezzi.
Sviluppo industriale e commerciale. Una cantina con capacità produttiva inutilizzata, una distribuzione limitata o un marchio poco valorizzato può presentare possibilità concrete di crescita.
Continuità generazionale. Alcuni investitori considerano le proprietà vitivinicole come patrimoni da sviluppare e trasferire alle generazioni successive.
Diversificazione delle attività. Enoturismo, ospitalità, vendita diretta ed esperienze legate al territorio possono contribuire alla redditività complessiva, quando supportati da un progetto sostenibile.
Il punto fondamentale è individuare proprietà coerenti con gli obiettivi patrimoniali e finanziari dell’investitore.
2. Quale cantina acquistare? Quattro modelli di investimento
Non tutte le aziende vitivinicole presentano le stesse caratteristiche. Occorre distinguere il patrimonio immobiliare dall’attività industriale e commerciale.
| Tipologia | Opportunità | Rischio principale |
| Tenuta con vigneti e immobili | Valorizzazione patrimoniale nel lungo periodo | Elevato capitale immobilizzato |
| Cantina produttiva e commerciale | Reddititività operativa e sviluppo dei mercati | Margini, distribuzione e gestione |
| Azienda da rilanciare | Acquisizione e recupero di valore | Investimenti aggiuntivi e tempi di rilancio |
| Cantina con ospitalità ed enoturismo | Diversificazione dei ricavi | Costi di gestione e stagionalità |
Per un family office orientato alla conservazione patrimoniale può essere più interessante una tenuta con terreni di qualità e immobili valorizzabili.
Per un investitore che ricerca rendimento operativo, invece, può risultare più interessante una cantina già organizzata, con marchi riconosciuti, clienti consolidati e possibilità di espansione commerciale.
3. Orizzonte temporale: il vino richiede pazienza e programmazione
Un investimento vitivinicolo difficilmente può essere valutato con una logica esclusivamente speculativa.
I tempi necessari per sviluppare vigneti, migliorare il posizionamento commerciale, entrare in nuovi mercati o valorizzare un marchio possono essere significativi.
A titolo orientativo, nella costruzione di un piano industriale si possono considerare tre orizzonti:
- 1–3 anni: riorganizzazione aziendale, controllo dei costi, miglioramento della distribuzione e gestione finanziaria.
- 3–5 anni: consolidamento commerciale, aumento della produttività e sviluppo del marchio.
- 5–10 anni o più: valorizzazione complessiva della proprietà, rafforzamento patrimoniale ed eventuale cessione.
Non si tratta di tempi garantiti, ma di riferimenti da adattare alla situazione concreta dell’azienda.
Un family office deve quindi valutare anticipatamente la durata dell’investimento, il fabbisogno finanziario e le possibili modalità di uscita.
4. Quanto capitale serve realmente?
Uno degli errori più frequenti consiste nel considerare il prezzo di acquisizione come l’investimento complessivo.
In realtà, il capitale necessario può comprendere:
- Acquisto delle quote societarie, dell’azienda o dei singoli beni.
- Ristrutturazione degli immobili e aggiornamento degli impianti.
- Investimenti agronomici e rinnovo dei vigneti.
- Finanziamento del magazzino e del capitale circolante.
- Sviluppo commerciale, distribuzione ed export.
- Rafforzamento del management e della struttura organizzativa.
Una cantina acquistata a condizioni apparentemente convenienti può diventare un investimento oneroso quando emergono esigenze finanziarie non considerate inizialmente.
Il vero costo di un’acquisizione è il capitale necessario per acquistare, sostenere e sviluppare l’impresa fino al raggiungimento degli obiettivi previsti.
5. Governance: chi gestisce la cantina dopo l’acquisizione?
Questo è uno degli aspetti più importanti per un family office.
L’investitore può disporre delle risorse finanziarie necessarie, ma non necessariamente delle competenze per gestire un’azienda vitivinicola.
Una cantina richiede conoscenze agronomiche, enologiche, industriali, commerciali e finanziarie.
Occorre quindi definire prima dell’acquisizione:
- Chi assume la responsabilità della gestione operativa.
- Quali decisioni rimangono riservate all’investitore.
- Quali obiettivi economici e commerciali devono essere raggiunti.
- Come vengono controllati risultati, investimenti e flussi finanziari.
- Quali strumenti consentono di intervenire in presenza di scostamenti.
La presenza di una governance chiara riduce il rischio che un investimento patrimoniale si trasformi in un’attività complessa e difficilmente controllabile.
Per questo FORBUS propone un approccio che può comprendere, oltre all’acquisizione, anche la riorganizzazione e lo sviluppo dell’impresa attraverso competenze professionali coordinate.
6. Rendimenti attesi: distinguere patrimonio e redditività
Il rendimento di un investimento vitivinicolo può derivare da tre componenti differenti.
Rendimento operativo: utili e flussi di cassa generati dall’attività produttiva e commerciale.
Valorizzazione patrimoniale: eventuale incremento del valore di vigneti, immobili, impianti e altri beni aziendali.
Valorizzazione industriale: crescita del valore dell’impresa grazie a migliori margini, marchi più forti, nuovi mercati e maggiore efficienza.
Queste componenti devono essere valutate separatamente.
Una proprietà di grande prestigio può avere un valore immobiliare elevato, ma una redditività industriale limitata.
Viceversa, una cantina meno conosciuta può generare risultati economici interessanti grazie a una struttura produttiva efficiente e a una rete commerciale consolidata.
Per valutare il rendimento atteso occorre costruire scenari finanziari che considerino investimenti iniziali, capitale circolante, flussi di cassa, indebitamento, fiscalità e valore di uscita.
Non esiste un rendimento standard delle cantine italiane applicabile a tutti gli investimenti. Ogni operazione richiede una valutazione specifica.
7. I principali rischi dell’investimento vitivinicolo
Rischio climatico e agricolo
Siccità, gelate, grandinate, malattie della vite e variazioni delle rese possono influenzare produzione, qualità e costi.
Rischio commerciale
Cambiamenti nei consumi, pressione sui prezzi, concentrazione dei clienti e difficoltà nell’export possono ridurre la redditività.
Rischio finanziario
Magazzini elevati, tempi lunghi di incasso e investimenti continuativi possono assorbire liquidità.
Rischio normativo e autorizzativo
Vincoli agricoli, urbanistici, ambientali, autorizzazioni produttive e disciplinari delle denominazioni richiedono verifiche approfondite.
Rischio gestionale e di liquidità dell’investimento
Dipendenza dall’imprenditore uscente, carenza di competenze manageriali e difficoltà di rivendere rapidamente l’azienda possono compromettere i risultati.
Una due diligence adeguata deve quindi comprendere aspetti patrimoniali, economici, finanziari, legali, agronomici, industriali e commerciali.
8. Come FORBUS affianca family office e investitori
FORBUS opera nel settore vitivinicolo con un approccio che integra conoscenza delle aziende, valutazione strategica e accompagnamento nelle operazioni di investimento.
L’obiettivo non è semplicemente individuare una cantina in vendita, ma verificare se rappresenti un investimento coerente con le aspettative dell’acquirente.
Il percorso può comprendere sei fasi:
- Analisi degli obiettivi patrimoniali e finanziari
Definizione di capitale disponibile, orizzonte temporale, rendimento atteso e propensione al rischio.
- Individuazione delle opportunità
Ricerca riservata di cantine, aziende vitivinicole, vigneti e progetti industriali coerenti con il profilo dell’investitore.
- Valutazione preliminare
Analisi del patrimonio, della redditività, delle potenzialità produttive e delle esigenze di investimento.
- Verifiche e due diligence
Coordinamento dei professionisti legali, fiscali, tecnici e finanziari coinvolti nell’operazione.
- Negoziazione e acquisizione
Supporto nella definizione della struttura dell’operazione, delle condizioni economiche e del percorso fino al closing.
- Sviluppo successivo all’acquisizione
Possibile affiancamento nella governance, nella valorizzazione patrimoniale e nella crescita industriale e commerciale.
La conoscenza diretta del settore permette di considerare elementi che una valutazione esclusivamente immobiliare o finanziaria potrebbe non cogliere.
9. Non sempre è necessario acquistare il 100% dell’azienda
Per un family office possono esistere modalità di investimento differenti dall’acquisizione integrale.
Tra queste, l’ingresso nel capitale con una partecipazione di maggioranza o minoranza, l’affiancamento finanziario a un imprenditore già operativo, la costituzione di società dedicate e l’acquisizione progressiva delle quote.
Queste strutture possono consentire di distribuire l’impegno finanziario e mantenere competenze operative già presenti nell’impresa.
Richiedono tuttavia accordi chiari su governance, diritti dei soci, distribuzione degli utili, futuri aumenti di capitale e modalità di uscita dall’investimento.
La scelta deve essere definita caso per caso con il supporto dei professionisti competenti.
Conclusione: il valore nasce dalla qualità dell’operazione
Il patrimonio vitivinicolo italiano può offrire opportunità interessanti ai family office che ricercano investimenti reali, prospettive di lungo periodo e possibilità di sviluppo imprenditoriale.
Ma il prestigio di una denominazione, la bellezza di una tenuta o la notorietà di un marchio non sono sufficienti per garantire la qualità dell’investimento.
La differenza nasce dalla capacità di acquistare al giusto valore, comprendere i rischi, definire una governance efficace e sviluppare un piano industriale sostenibile.
Una cantina può essere un patrimonio da conservare, un’impresa da far crescere oppure entrambe le cose. L’importante è sapere quale investimento si sta realmente facendo.
FORBUS | Investimenti vitivinicoli riservati
FORBUS affianca family office, investitori privati, gruppi industriali e imprenditori italiani ed esteri nella ricerca, valutazione, acquisizione e valorizzazione di cantine e aziende vitivinicole.
Le opportunità vengono esaminate in funzione degli obiettivi dell’investitore, con attenzione alla riservatezza e alla sostenibilità economica delle operazioni.
Stai valutando un investimento nel settore vitivinicolo italiano?
Richiedi un incontro riservato per presentare i tuoi obiettivi e verificare le opportunità disponibili.
FORBUS – Strategic Business AdvisoryOperazioni, non annunci. Dove nascono le trattative.