Una cantina può vendere più bottiglie, aumentare il fatturato e ritrovarsi con meno liquidità e meno utili. Il vero obiettivo non è soltanto crescere, ma costruire un’impresa vitivinicola capace di generare margini, sostenere gli investimenti e aumentare il proprio valore nel tempo.
Il fatturato cresce, ma quanto guadagna davvero la cantina?
Nel settore vitivinicolo italiano, il fatturato viene spesso considerato il principale indicatore della salute di un’azienda. Vendere più bottiglie, acquisire nuovi distributori, entrare nei mercati esteri e aumentare i volumi produttivi sono obiettivi importanti.
Ma esiste una domanda ancora più decisiva: quanto valore economico rimane realmente alla cantina dopo aver sostenuto tutti i costi necessari per produrre e vendere il vino?
Una crescita commerciale non accompagnata da un adeguato controllo della marginalità può produrre conseguenze inattese: maggiori costi industriali, magazzini più consistenti, crediti commerciali in aumento e una crescente necessità di finanziamenti.
È una situazione che può interessare sia le piccole cantine familiari sia le aziende vitivinicole strutturate, soprattutto quando la strategia commerciale privilegia i volumi rispetto alla redditività.
Per questo motivo, FORBUS considera l’analisi economico-finanziaria uno dei passaggi fondamentali di qualsiasi progetto di sviluppo e valorizzazione aziendale.
1. Non tutte le bottiglie producono lo stesso margine
Una cantina può commercializzare vini con caratteristiche economiche molto differenti: vini sfusi, prodotti a marchio proprio, private label, vini DOC e DOCG, spumanti, riserve e selezioni premium.
Ogni categoria presenta prezzi, costi, volumi e condizioni commerciali differenti.
Un vino venduto a 4 euro può contribuire maggiormente al risultato economico di uno venduto a 8 euro, se quest’ultimo comporta costi di produzione, confezionamento, promozione e distribuzione molto più elevati.
L’analisi deve quindi individuare:
- Margine di contribuzione per bottiglia e per linea di prodotto.
- Redditività delle diverse denominazioni e fasce di prezzo.
- Incidenza di packaging, lavorazioni e logistica.
- Volumi minimi necessari per coprire i costi fissi.
- Prodotti che generano margini insufficienti rispetto alle risorse impegnate.
Il punto non è necessariamente eliminare i prodotti meno redditizi, ma comprendere quale funzione svolgono nell’equilibrio complessivo dell’impresa.
2. Prezzi e canali commerciali: vendere di più non significa guadagnare di più
La stessa bottiglia può produrre risultati economici molto diversi in funzione del canale di vendita.
Grande distribuzione, Ho.Re.Ca., importatori, distributori esteri, vendita diretta ed enoturismo richiedono strutture di costo differenti.
Per esempio, un contratto con un importante distributore può garantire volumi elevati, ma richiedere sconti, contributi promozionali, dilazioni di pagamento e condizioni logistiche impegnative.
La vendita diretta può consentire un prezzo unitario superiore, ma richiede investimenti commerciali, personale, comunicazione e gestione del cliente.
Per valutare correttamente i canali bisogna quindi considerare il margine netto dei costi direttamente attribuibili al canale, non soltanto il prezzo di vendita.
Una strategia commerciale efficace deve trovare il giusto equilibrio tra volumi, prezzi, continuità degli ordini e capacità di generare liquidità.
3. Costi di produzione: dove si perde marginalità senza accorgersene
In una cantina, numerosi costi possono crescere progressivamente senza essere immediatamente percepiti.
Tra questi troviamo il costo delle uve, le lavorazioni enologiche, l’energia, il vetro, i tappi, le etichette, gli imballaggi, il personale, le manutenzioni e la movimentazione del prodotto.
A questi si aggiungono gli ammortamenti degli impianti e delle strutture.
Un problema frequente riguarda la capacità produttiva inutilizzata: una cantina dimensionata per produrre un milione di bottiglie che ne commercializza soltanto 400.000 deve comunque sostenere una parte significativa dei propri costi fissi.
In questi casi, prima di investire in nuovi impianti o aumentare la produzione, è necessario valutare quanto si possa recuperare attraverso una migliore organizzazione industriale, nuove commesse o accordi produttivi.
4. Un esempio numerico: più fatturato, meno redditività
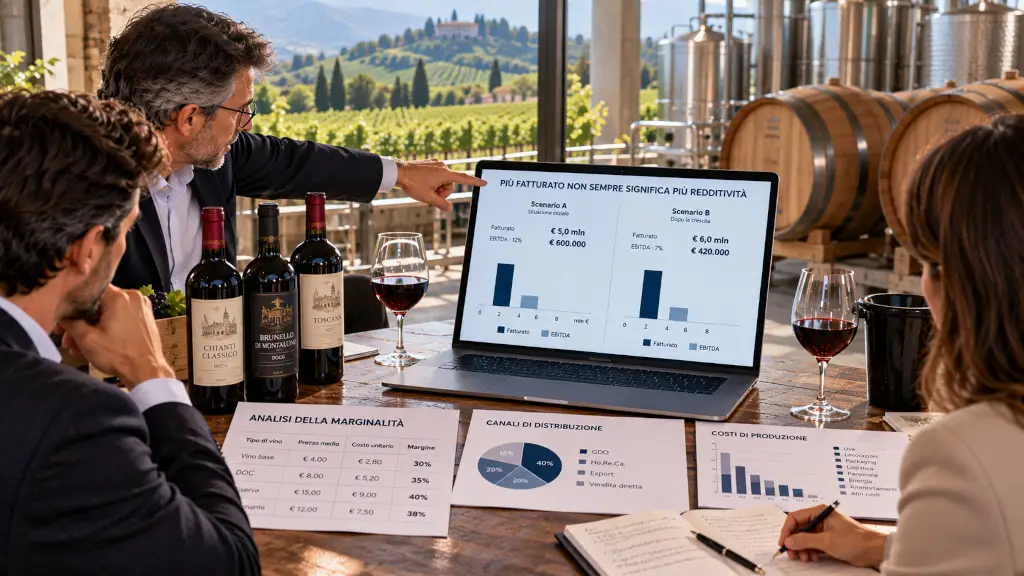
Consideriamo una cantina ipotetica che decide di aumentare le vendite attraverso nuovi distributori e una politica commerciale più aggressiva.
Simulazione esclusivamente illustrativa, non riferita a un’azienda reale. Importi al netto dell’IVA.
Scenario A · Situazione iniziale
€ 5,0 mln
Fatturato
€ 600.000
EBITDA · 12%
Scenario B · Dopo la crescita
€ 6,0 mln
Fatturato
€ 420.000
EBITDA · 7%
Il confronto tra fatturato ed EBITDA
Valori in milioni di euro, simulazione illustrativa
Fatturato
EBITDA
0 mln €2 mln €4 mln €6 mln €8 mln €Scenario AScenario B
| Indicatore | Scenario A | Scenario B |
| Fatturato | € 5.000.000 | € 6.000.000 |
| Costi operativi* | € 4.400.000 | € 5.580.000 |
| EBITDA | € 600.000 | € 420.000 |
| EBITDA margin | 12% | 7% |
* Costi operativi esclusi ammortamenti, interessi e imposte, secondo le ipotesi della simulazione.
Il risultato è significativo: il fatturato aumenta del 20%, ma l’EBITDA diminuisce del 30%.
La cantina vende di più, ma la crescita dei costi supera il beneficio economico delle nuove vendite.
Questo esempio dimostra perché una strategia fondata esclusivamente sull’aumento dei volumi può indebolire la redditività aziendale.
5. Il capitale circolante: il problema che spesso non emerge dal fatturato
Un’altra questione determinante riguarda la liquidità.
Nel settore vinicolo, il tempo che intercorre tra l’acquisto o la produzione delle uve e l’incasso delle bottiglie vendute può essere particolarmente lungo.
La maturazione dei vini, l’affinamento, le scorte di prodotto finito e le dilazioni concesse ai clienti immobilizzano risorse finanziarie.
Una cantina che cresce rapidamente può quindi trovarsi nella situazione paradossale di aumentare il fatturato e contemporaneamente aver bisogno di maggiori finanziamenti bancari.
Per questo è necessario controllare tre indicatori fondamentali: giorni medi di giacenza del magazzino, tempi di incasso dai clienti e tempi di pagamento ai fornitori.
La redditività misura il risultato economico. La liquidità misura la capacità di sostenere concretamente l’attività. Le due grandezze devono essere analizzate insieme.
6. Come FORBUS interviene per migliorare la redditività di una cantina
L’approccio FORBUS parte da un principio: prima di proporre nuovi investimenti, nuovi mercati o aumenti produttivi, bisogna comprendere dove l’impresa genera valore e dove invece lo disperde.
Il lavoro può svilupparsi attraverso cinque interventi collegati.
Analisi economica e industriale
Ricostruzione dei margini per prodotto, linea, cliente e canale, con verifica dei costi fissi e variabili.
Ottimizzazione del portafoglio vini
Valutazione del mix produttivo e commerciale, dei prezzi e delle opportunità di riposizionamento.
Miglioramento dell’efficienza produttiva
Analisi dell’utilizzo degli impianti, dei costi di lavorazione e delle possibili economie industriali.
Gestione finanziaria e capitale circolante
Controllo di magazzino, crediti, debiti, flussi di cassa e fabbisogni finanziari.
Piano di sviluppo e valorizzazione
Definizione di obiettivi economici misurabili e coordinamento degli interventi produttivi, commerciali e finanziari.
L’obiettivo non è limitarsi a consegnare un’analisi, ma affiancare la proprietà e la direzione aziendale nell’attuazione delle decisioni, coinvolgendo le competenze specialistiche necessarie.
7. Una cantina più redditizia è anche un’impresa più interessante per gli investitori
La marginalità non influenza soltanto la gestione quotidiana. Può incidere direttamente sul valore dell’azienda in un’eventuale operazione di cessione, acquisizione o ingresso di nuovi soci.
Un investitore qualificato non valuta soltanto il fatturato o il patrimonio immobiliare. Analizza la capacità dell’impresa di produrre risultati economici sostenibili, generare flussi di cassa e finanziare la propria crescita.
Una cantina con fatturato inferiore, ma margini solidi, clienti diversificati, indebitamento sostenibile e processi produttivi efficienti può risultare più interessante di un’azienda più grande ma meno redditizia.
Il valore effettivo dipenderà naturalmente anche da vigneti, immobili, marchi, posizione commerciale, investimenti necessari e condizioni del mercato.
Per questo, migliorare la marginalità prima di avviare una vendita può rappresentare un’importante opportunità di valorizzazione aziendale.
Conclusione: il futuro di una cantina si costruisce sui margini, non soltanto sulle vendite
Il mercato del vino richiede alle imprese una capacità sempre maggiore di controllare costi, prezzi, canali commerciali e risorse finanziarie.
Aumentare il fatturato rimane un obiettivo importante, ma non può essere l’unico parametro per misurare il successo di una cantina.
La vera crescita si realizza quando l’azienda riesce a trasformare le vendite in margini adeguati, liquidità e capacità di investimento.
Una cantina che conosce i propri numeri può scegliere come crescere. Una cantina che guarda soltanto il fatturato rischia di crescere senza creare valore.
FORBUS | Analizziamo i margini della tua cantina
La tua azienda vinicola sta aumentando le vendite, ma i risultati economici non migliorano? Oppure dispone di capacità produttiva e commerciale che potrebbe essere valorizzata?
FORBUS affianca proprietari, imprenditori e gruppi vitivinicoli nell’analisi della redditività, nel miglioramento dei risultati economico-finanziari e nello sviluppo del valore aziendale.
Dall’analisi alla realizzazione degli interventi, con un unico team di professionisti e obiettivi condivisi.
www.forbus.it — Richiedi un confronto riservato sulla marginalità della tua cantina.