Acquistare una cantina di Prosecco non significa soltanto investire in un vino conosciuto nel mondo. Significa entrare in un sistema produttivo, territoriale e commerciale nel quale denominazioni, vigneti, capacità industriale, approvvigionamenti e mercati di vendita determinano il valore reale dell’investimento.
Il Prosecco rappresenta una delle espressioni più riconoscibili del vino italiano sui mercati internazionali. Ma dietro questo successo convivono realtà imprenditoriali profondamente diverse: aziende agricole con vigneti di proprietà, cantine di vinificazione, strutture di spumantizzazione, imbottigliatori, marchi commerciali e gruppi integrati.
Per un investitore industriale, un fondo o un family office, la domanda iniziale non dovrebbe essere soltanto quanto costa acquistare una cantina, ma soprattutto quale posizione occupa quell’azienda nella filiera del Prosecco e quali possibilità concrete offre di sviluppo e redditività.
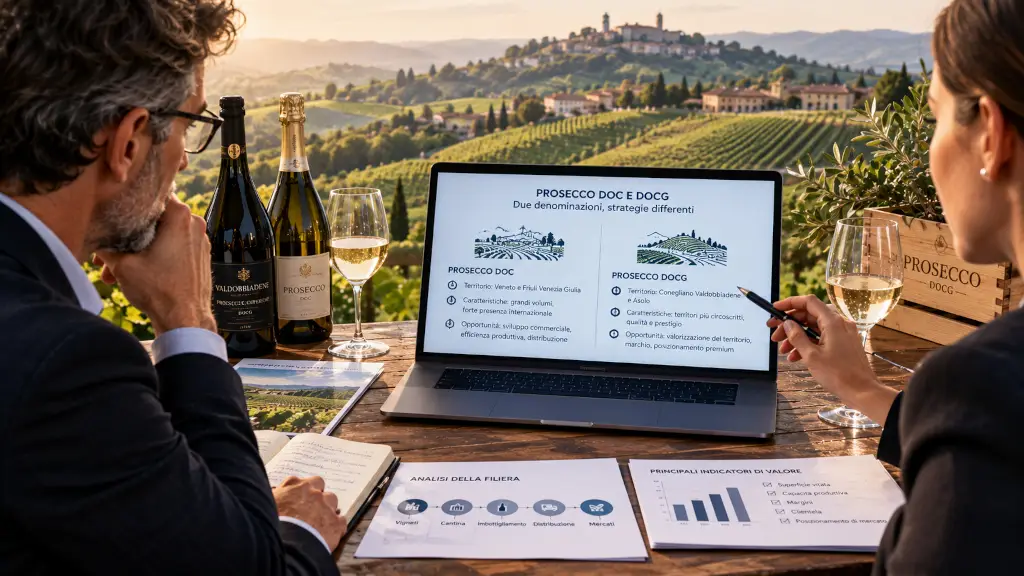
1. Prosecco DOC e DOCG: due denominazioni, strategie differenti
Prosecco DOC
Denominazione estesa tra Veneto e Friuli Venezia Giulia, caratterizzata da un sistema produttivo articolato, con importanti volumi e una forte presenza sui mercati internazionali.
Prosecco DOCG
Comprende il Conegliano Valdobbiadene Prosecco Superiore DOCG e l’Asolo Prosecco DOCG, territori più circoscritti, con caratteristiche produttive e opportunità di posizionamento differenti.
La distinzione è fondamentale per comprendere il tipo di investimento.
Un’azienda prevalentemente orientata al Prosecco DOC può risultare interessante per un gruppo industriale che intende sviluppare volumi, efficienza produttiva, distribuzione e presenza internazionale.
Un’azienda radicata nelle aree DOCG può invece offrire opportunità legate alla disponibilità di vigneti, all’identità territoriale, al marchio e al posizionamento in fasce di prezzo superiori.
Naturalmente non esiste una denominazione automaticamente più redditizia dell’altra. La redditività dipende dal modello aziendale, dai costi e dalla capacità di trasformare il valore della denominazione in margini effettivi.
2. Vigneti di proprietà e approvvigionamenti: quanto è autonoma la cantina?
Una delle prime verifiche riguarda la provenienza delle uve e dei vini base.
Un’azienda può lavorare prevalentemente uve proprie, acquistare uve da conferitori, utilizzare vino base acquistato oppure combinare queste modalità.
Ogni modello presenta vantaggi e rischi.
La proprietà dei vigneti può garantire maggiore controllo agricolo e continuità produttiva, ma richiede capitali importanti e comporta costi di gestione.
Il sistema dei conferitori può consentire maggiore flessibilità, ma deve essere valutato considerando la stabilità delle relazioni, le condizioni contrattuali e l’andamento dei prezzi.
Per un investitore è quindi importante conoscere:
- Ettari vitati di proprietà e relative denominazioni.
- Produzione media delle ultime vendemmie.
- Quantità di uve e vini acquistati da terzi.
- Durata e affidabilità dei rapporti con i conferitori.
- Costi di approvvigionamento e loro variabilità.
- Disponibilità effettiva di prodotto certificabile nelle diverse denominazioni.
Occorre inoltre verificare le regole dei disciplinari, le superfici iscritte e gli eventuali provvedimenti applicabili al potenziale produttivo.
3. Capacità produttiva: gli impianti possono sostenere la crescita?
Una cantina può disporre di strutture moderne, ma utilizzare soltanto una parte della propria capacità produttiva.
Questo elemento può rappresentare un’opportunità industriale, purché esista una prospettiva commerciale capace di assorbire l’aumento della produzione.
Prima di acquisire un’azienda è necessario verificare la capacità effettiva di vinificazione, stoccaggio, spumantizzazione, imbottigliamento e confezionamento.
Vanno inoltre analizzati lo stato degli impianti, gli investimenti di manutenzione e gli eventuali colli di bottiglia produttivi.
Una capacità inutilizzata non costituisce automaticamente un valore aggiunto. Diventa interessante quando può essere impiegata per incrementare volumi e margini senza richiedere investimenti sproporzionati.
4. Distribuzione commerciale: dove viene venduto il Prosecco?
Due cantine con fatturati simili possono presentare valori industriali molto differenti.
La prima potrebbe vendere prevalentemente prodotto sfuso o operare con margini contenuti per grandi clienti.
La seconda potrebbe disporre di marchi riconosciuti, distributori consolidati, contratti internazionali e un portafoglio clienti diversificato.
L’investitore dovrebbe approfondire la distribuzione del fatturato tra Italia ed estero, i mercati serviti, i principali clienti, la concentrazione commerciale e la redditività per canale.
Particolare attenzione merita la distinzione tra vendite a marchio proprio, private label e prodotto destinato ad altri imbottigliatori.
Un fatturato elevato non garantisce necessariamente una posizione commerciale forte.
Il valore di una cantina dipende anche dalla capacità di conservare i propri clienti e difendere i prezzi nel tempo.
5. Redditività: il fatturato non racconta tutta l’azienda
Un’acquisizione industriale deve partire da un’analisi economico-finanziaria approfondita.
Oltre al fatturato e all’EBITDA normalizzato, occorre verificare il margine industriale per prodotto, il costo delle materie prime, le spese commerciali, il capitale circolante, l’indebitamento e gli investimenti necessari.
Un aspetto particolarmente delicato riguarda il magazzino.
Le giacenze di vino, le bottiglie finite e i materiali di confezionamento rappresentano attività aziendali, ma possono anche immobilizzare risorse finanziarie significative.
Per questo motivo è importante distinguere tra valore contabile delle scorte, loro effettiva commerciabilità e tempi prevedibili di realizzo.
Un esempio economico illustrativo
Consideriamo due aziende con lo stesso fatturato annuo di 10 milioni di euro, ma differenti livelli di marginalità.
| Indicatore | Cantina A | Cantina B |
| Fatturato | €10 mln | €10 mln |
| EBITDA | €500.000 | €1,5 mln |
| Margine EBITDA | 5% | 15% |
| Capacità produttiva utilizzata | 90% | 65% |
| Posizionamento | Volumi | Marchio e margini |
Confronto della marginalità operativa
Esempio puramente illustrativo, non riferito ad aziende reali.
0%4%8%12%16%Cantina ACantina B
La seconda azienda genera una marginalità operativa superiore e presenta una capacità produttiva residua potenzialmente sfruttabile.
Questo non significa necessariamente che sia il migliore investimento: occorre considerare anche il prezzo richiesto, la qualità degli utili, l’indebitamento, il fabbisogno finanziario e i rischi operativi.
6. Acquistare una cantina o una piattaforma industriale?
Per alcuni gruppi l’interesse principale può essere il territorio, per altri la capacità produttiva, per altri ancora l’accesso a clienti e mercati.
Le principali strategie di acquisizione possono essere ricondotte a tre modelli.
Acquisizione territoriale
Investire in vigneti, immobili, cantina e identità della denominazione, con una prospettiva di valorizzazione patrimoniale e produttiva.
Acquisizione industriale
Integrare capacità produttiva, impianti, personale e approvvigionamenti all’interno di un gruppo già presente nel settore.
Acquisizione commerciale
Entrare in possesso di marchi, portafoglio clienti, relazioni distributive e posizionamento internazionale.
In alcuni casi, le opportunità più interessanti possono nascere dall’integrazione di due o più aziende complementari: una con forte disponibilità di prodotto, un’altra dotata di capacità industriale e una terza con una distribuzione commerciale consolidata.
7. I controlli indispensabili prima di formulare un’offerta
Prima di presentare una lettera di intenti, un investitore dovrebbe disporre di informazioni sufficienti per valutare almeno sette elementi: situazione patrimoniale e finanziaria, titolarità dei beni, conformità degli impianti, posizione autorizzativa, disponibilità produttiva, rapporti commerciali e fabbisogno di investimenti.
Particolare attenzione deve essere riservata alla continuità dei rapporti con i conferitori, alla certificazione dei prodotti, alla titolarità dei marchi e agli eventuali vincoli sui terreni e sugli immobili.
La verifica preliminare non sostituisce la due diligence, ma consente di impostare una trattativa su basi più solide e di individuare tempestivamente le criticità.
8. Il ruolo di FORBUS nelle acquisizioni del settore Prosecco
Acquisire un’azienda vinicola richiede competenze che vanno oltre la valutazione immobiliare o l’analisi dei bilanci.
È necessario comprendere il funzionamento della filiera, le dinamiche dei prezzi, le relazioni tra produttori e conferitori, il posizionamento commerciale e le possibilità di integrazione industriale.
Attraverso il proprio network e un team multidisciplinare, FORBUS affianca gruppi industriali, investitori privati e family office nella ricerca, valutazione, negoziazione e acquisizione di aziende vitivinicole.
L’attività comprende l’individuazione di opportunità coerenti con il profilo dell’acquirente, l’analisi preliminare del potenziale industriale e commerciale, il coordinamento dei professionisti coinvolti e il supporto fino alla conclusione dell’operazione.
L’obiettivo non è semplicemente individuare una cantina disponibile alla vendita, ma identificare un’azienda capace di generare valore per l’investitore.
Conclusione: il valore del Prosecco è nell’impresa, non soltanto nella denominazione
Il Prosecco DOC e DOCG offre diverse possibilità di investimento, ma ogni acquisizione deve essere valutata sulla base delle caratteristiche specifiche dell’azienda.
Territorio, vigneti, impianti, approvvigionamenti, marchi e distribuzione sono elementi importanti. Tuttavia, ciò che determina la sostenibilità dell’operazione è la loro capacità di generare risultati economici e finanziari nel tempo.
Una buona acquisizione non è necessariamente quella con il prezzo più basso, ma quella nella quale il valore industriale, commerciale e patrimoniale è coerente con il capitale investito e con gli obiettivi dell’acquirente.
Investire nel Prosecco DOC e DOCG: parliamone
FORBUS seleziona e analizza opportunità di acquisizione nel settore vitivinicolo italiano, anche attraverso operazioni riservate.
Se rappresenti un gruppo vinicolo, un’impresa industriale, un family office o un investitore interessato al settore Prosecco, possiamo confrontarci sulle caratteristiche dell’investimento che stai cercando.
Richiedi opportunità coerenti con il tuo profilo
FORBUS – Strategic Business Advisory
Operazioni, non annunci. Dove nascono le trattative.